Domain alleinvertreter.de kaufen?
Wir ziehen mit dem Projekt
alleinvertreter.de um.
Sind Sie am Kauf der Domain
alleinvertreter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alleinvertreter.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **


Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
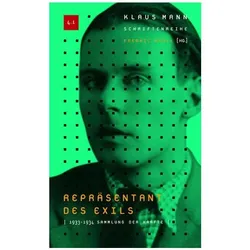
Repräsentant des Exils 1933-1937, Fachbücher von Fredric KrollDas Buch "Repräsentant des Exils 1933-1937" von Fredric Kroll ist der vierte Band der Klaus-Mann-Schriftenreihe und beleuchtet die Jahre des Exils des Autors Klaus Mann. In dieser Zeit, die von der Machtübertragung an die Nationalsozialisten geprägt ist, wird Manns Engagement für die antifaschistische Bewegung und seine Bemühungen, die verstreuten Autoren der Emigration zu vereinen, thematisiert. Der erste Teil des Buches behandelt die Jahre 1933 und 1934 und thematisiert unter anderem seinen Konflikt mit Gottfried Benn sowie die Gründung der Zeitschrift "Die Sammlung". Durch umfangreiche Recherchen und persönliche Gespräche haben die Autoren wertvolle autobiografische Zeugnisse und Hintergrundinformationen zusammengetragen, die das Verständnis von Manns Leben und Werk vertiefen. Die sechsbändige Reihe bietet eine umfassende Analyse des Gesamtwerks von Klaus Mann und stellt die Wechselwirkungen zwischen persönlichen und historischen Umständen dar. Diese Publikation ist ein bedeutendes Dokument der Zeitgeschichte und der Literatur.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Macintyre, Ben: Agent SonjaAgent Sonja , Kommunistin, Mutter, Topspionin | Vom unglaublichen, aber wahren Leben der Spionin Ursula Kuczynski (alias Ruth Werner), die den Lauf der Weltgeschichte veränderte , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20221030, Produktform: Leinen, Autoren: Macintyre, Ben, Übersetzung: Bielfeldt, Kathrin~Bürger, Jürgen, Seitenzahl/Blattzahl: 469, Keyword: 2. Weltkrieg; Atomprogramm; Bücher Neuerscheinungen; DDR; Deckname "Sonja"; Großbritannien; KPD; Kommunismus; Neuerscheinungen; Russischer Geheimdienst; Ruth Werner; Sowjetunion; Spionage; Ursula Beurton; Ursula Hamburger; Ursula Kuczynski; aktuelles Buch; neues Buch, Fachschema: Deutsche Geschichte / 20. Jahrhundert~Agent~Geheimdienst~Geheimdienst / Spionage~Spion~Spionage - Spionageabwehr, Fachkategorie: Biografien: Wirtschaft und Industrie, Zeitraum: ca. 1945 bis ca. 1990 (die Zeit des Kalten Krieges), Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Spionage und Geheimdienste, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Insel Verlag GmbH, Verlag: Insel Verlag GmbH, Verlag: Insel Verlag, Länge: 223, Breite: 147, Höhe: 35, Gewicht: 659, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 274175426,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reformer und Vermittler, Fachbücher von Johannes LutherDas Fachbuch "Reformer und Vermittler" von Johannes Luther bietet eine tiefgehende Analyse der Gruppenbildungen und Netzwerke von Bischöfen im burgundischen Raum zwischen 1032 und 1156. In einer Zeit, die von politischer Zersplitterung und dem Fehlen zentraler Herrschaft geprägt war, spielten die burgundischen Bistümer eine entscheidende Rolle für die Stabilität der Region. Die Studie beleuchtet, wie die Prälaten aus den Kirchenprovinzen Besançon, Tarentaise, Vienne und Lyon durch ihre Beziehungen und Interaktionen einen sozialen Raum schufen, der verschiedene Regionen West- und Mitteleuropas miteinander verband. Anhand einer Vielzahl schriftlicher Quellen, darunter Urkunden, Briefe und erzählende Texte, wird die Bedeutung dieser Akteure als Reformer und Vermittler in den tiefgreifenden Umbrüchen des europäischen Hochmittelalters herausgearbeitet.73,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Ertrags- und Schenkungssteuer auf verdeckte Gewinnausschüttungen, Taschenbuch von Justus Weise, AV Akademikerverlag, 978-620-2-21697-5Ertrags- Und Schenkungssteuer Auf Verdeckte Gewinnausschüttungen, Taschenbuch Von Justus Weise, Av Akademikerverlag, 978-620-2-21697-5, Seitenanzahl: 5632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verschonung von Betriebsvermögen bei der Erbschaftsteuer/Schenkungssteuer, Taschenbuch von Markus Wurm, GRIN, 978-3-656-91846-2Verschonung Von Betriebsvermögen Bei Der Erbschaftsteuer/schenkungssteuer, Taschenbuch Von Markus Wurm, Grin, 978-3-656-91846-2, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Repräsentant des Exils 1933-1937, Fachbücher von Fredric KrollDas Buch "Repräsentant des Exils 1933-1937" von Fredric Kroll ist der vierte Band der Klaus-Mann-Schriftenreihe und beleuchtet die Jahre des Exils des Autors Klaus Mann. In dieser Zeit, die von der Machtübertragung an die Nationalsozialisten geprägt ist, wird Manns Engagement für die antifaschistische Bewegung und seine Bemühungen, die verstreuten Autoren der Emigration zu vereinen, thematisiert. Der erste Teil des Buches behandelt die Jahre 1933 und 1934 und thematisiert unter anderem seinen Konflikt mit Gottfried Benn sowie die Gründung der Zeitschrift "Die Sammlung". Durch umfangreiche Recherchen und persönliche Gespräche haben die Autoren wertvolle autobiografische Zeugnisse und Hintergrundinformationen zusammengetragen, die das Verständnis von Manns Leben und Werk vertiefen. Die sechsbändige Reihe bietet eine umfassende Analyse des Gesamtwerks von Klaus Mann und stellt die Wechselwirkungen zwischen persönlichen und historischen Umständen dar. Diese Publikation ist ein bedeutendes Dokument der Zeitgeschichte und der Literatur.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Macintyre, Ben: Agent SonjaAgent Sonja , Kommunistin, Mutter, Topspionin | Vom unglaublichen, aber wahren Leben der Spionin Ursula Kuczynski (alias Ruth Werner), die den Lauf der Weltgeschichte veränderte , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20221030, Produktform: Leinen, Autoren: Macintyre, Ben, Übersetzung: Bielfeldt, Kathrin~Bürger, Jürgen, Seitenzahl/Blattzahl: 469, Keyword: 2. Weltkrieg; Atomprogramm; Bücher Neuerscheinungen; DDR; Deckname "Sonja"; Großbritannien; KPD; Kommunismus; Neuerscheinungen; Russischer Geheimdienst; Ruth Werner; Sowjetunion; Spionage; Ursula Beurton; Ursula Hamburger; Ursula Kuczynski; aktuelles Buch; neues Buch, Fachschema: Deutsche Geschichte / 20. Jahrhundert~Agent~Geheimdienst~Geheimdienst / Spionage~Spion~Spionage - Spionageabwehr, Fachkategorie: Biografien: Wirtschaft und Industrie, Zeitraum: ca. 1945 bis ca. 1990 (die Zeit des Kalten Krieges), Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Spionage und Geheimdienste, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Insel Verlag GmbH, Verlag: Insel Verlag GmbH, Verlag: Insel Verlag, Länge: 223, Breite: 147, Höhe: 35, Gewicht: 659, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 274175426,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Reformer und Vermittler, Fachbücher von Johannes LutherDas Fachbuch "Reformer und Vermittler" von Johannes Luther bietet eine tiefgehende Analyse der Gruppenbildungen und Netzwerke von Bischöfen im burgundischen Raum zwischen 1032 und 1156. In einer Zeit, die von politischer Zersplitterung und dem Fehlen zentraler Herrschaft geprägt war, spielten die burgundischen Bistümer eine entscheidende Rolle für die Stabilität der Region. Die Studie beleuchtet, wie die Prälaten aus den Kirchenprovinzen Besançon, Tarentaise, Vienne und Lyon durch ihre Beziehungen und Interaktionen einen sozialen Raum schufen, der verschiedene Regionen West- und Mitteleuropas miteinander verband. Anhand einer Vielzahl schriftlicher Quellen, darunter Urkunden, Briefe und erzählende Texte, wird die Bedeutung dieser Akteure als Reformer und Vermittler in den tiefgreifenden Umbrüchen des europäischen Hochmittelalters herausgearbeitet.73,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
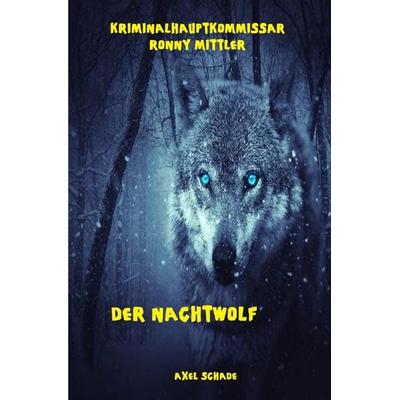
Hauptkommissar Ronny Mittler / Kriminalhauptkommissar Ronny Mittler, Taschenbuch von Axel Schade, Epubli, 978-3-7541-4588-3Hauptkommissar Ronny Mittler / Kriminalhauptkommissar Ronny Mittler, Taschenbuch Von Axel Schade, Epubli, 978-3-7541-4588-3, Seitenanzahl: 42413,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.